Factura electrónica obligatoria: qué cambia tras el BOE del 5 de octubre y cómo cumplir
(Publicado originalmente el 7 de noviembre de 2023. Actualizado el 23 de octubre de 2026)
Durante años, la factura electrónica obligatoria entre empresas parecía siempre a punto de llegar. Ya no hay dudas: la Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026, ha puesto en marcha el calendario. Las empresas que facturan más de 8 millones de euros tendrán que cumplir desde el 6 de octubre de 2027, y el resto de empresas y autónomos, desde el 6 de octubre de 2028.
A partir de esas fechas, enviar una factura en PDF por correo dejará de ser suficiente en las operaciones entre empresas. Todas las facturas B2B deberán emitirse en un formato estructurado, intercambiarse por una plataforma autorizada o por la solución pública de la Agencia Tributaria y llevar asociada la información sobre su estado: aceptada, rechazada o pagada.
En esta guía repasamos el marco legal completo, los plazos, los requisitos técnicos, las sanciones y los pasos concretos para cumplir con la factura electrónica sin prisas de última hora.
¿Qué es una factura electrónica?
Una factura electrónica es una factura que se emite, se envía y se recibe en un formato digital estructurado, legible directamente por los programas de facturación y contabilidad, y que garantiza la autenticidad de su origen y la integridad de su contenido.
La clave está en la palabra estructurado. Un PDF, un Word o una imagen escaneada son documentos digitales, pero sus datos no se pueden procesar de forma automática: alguien tiene que leerlos y copiarlos. Una factura electrónica, en cambio, es un fichero (por ejemplo, XML en formato Facturae o UBL) en el que cada dato ocupa un campo definido.
En España, la factura electrónica no es nueva. Quienes facturan a la administración pública están obligados a hacerlo en formato Facturae desde 2015, a través de FACe, en virtud de la Ley 25/2013. Lo que cambia ahora es que ese modelo se extiende a las operaciones entre empresas.
El marco legal: de la Ley Crea y Crece a la Orden del BOE del 5 de octubre
La obligatoriedad de la factura electrónica B2B se apoya en tres normas que se han ido completando entre 2022 y 2026.
- Ley 18/2022, Crea y Crece. Estableció el mandato: todos los empresarios y profesionales deberán expedir, remitir y recibir facturas electrónicas en sus relaciones comerciales. Su objetivo es reducir la morosidad, combatir el fraude fiscal y digitalizar el tejido empresarial. Pero no concretaba los detalles técnicos.
- Real Decreto 238/2026, de 25 de marzo. Publicado en el BOE el 31 de marzo de 2026 y en vigor desde el 20 de abril, es el reglamento que desarrolla el sistema: formatos válidos, plataformas privadas de intercambio, solución pública de la AEAT y obligación de informar sobre los estados de cada factura. Sin embargo, no fijaba fechas de calendario.
- Orden HAC/1028/2026, de 2 de octubre. Publicada en el BOE el 5 de octubre de 2026 y en vigor desde el día 6, regula la solución pública de facturación electrónica. Su entrada en vigor es la que activa la cuenta atrás de los plazos.
En otras palabras: la Ley dijo qué había que hacer, el Real Decreto explicó cómo y la Orden Ministerial ha fijado cuándo.
Puedes consultar los textos oficiales en el BOE: Real Decreto 238/2026 y Orden HAC/1028/2026.
¿Cuándo será obligatoria la facturación electrónica en España? Calendario 2027-2028
El RD 238/2026 ya estaba en vigor. Ahora, con la publicación en el BOE de la Orden Ministerial, se ha activado la obligación efectiva de emitir facturas electrónicas. Los plazos de adaptación son estos dos:
- Empresas con facturación anual superior a 8 millones de euros: 12 meses desde la entrada en vigor de la Orden Ministerial (6 de octubre de 2027).
- Empresas con facturación anual inferior a 8 millones de euros: 24 meses desde la entrada en vigor de la Orden Ministerial (6 de octubre de 2028).
¿A quién afecta la factura electrónica obligatoria?
La normativa afecta a todos los empresarios y profesionales establecidos en España cuando el destinatario de la factura sea también un empresario o profesional con sede o establecimiento en nuestro país. En la práctica, esto incluye a:
- Contribuyentes del Impuesto de Sociedades
- Autónomos que facturen a otras empresas o profesionales
- Pymes y grandes empresas de cualquier sector
También se prevé que la normativa pueda extenderse a empresas extranjeras que realicen actividades comerciales sujetas a facturación en España, lo que amplía su alcance en un entorno cada vez más globalizado.
Excepciones y casos especiales
- Facturas simplificadas (tickets): quedan fuera de la obligación, salvo las facturas simplificadas cualificadas previstas en el Reglamento de Facturación.
- Facturas a particulares (B2C): no entran en el régimen obligatorio, aunque el cliente puede pedir su factura en formato electrónico.
- Facturas a la administración pública: mantienen su propio circuito (FACe y puntos generales de entrada autonómicos) regulado por la Ley 25/2013.
- País Vasco y Navarra: los territorios forales tienen su propia normativa de facturación, por lo que conviene revisar cómo se coordina con el sistema estatal.
Cómo funcionará la emisión y recepción de facturas electrónicas
Para la emisión y recepción de facturas, cada empresa podrá elegir entre dos vías, o combinar ambas:
- Plataformas privadas de intercambio. Proveedores tecnológicos que cumplan los requisitos del reglamento y sean interoperables entre sí. Las facturas emitidas por esta vía deben ir firmadas con firma electrónica avanzada.
- Solución pública de la Agencia Tributaria. Un servicio gratuito, regulado por la Orden HAC/1028/2026, pensado especialmente para pymes y autónomos que no quieran depender de un proveedor externo.
La solución pública funciona además como repositorio de todas las facturas del sistema. Aunque tu empresa trabaje solo con una plataforma privada, esa plataforma deberá enviar a la AEAT, en el mismo momento de la emisión, una copia fiel de cada factura en formato UBL.
Formatos admitidos
Las facturas deben ajustarse al estándar semántico europeo EN 16931 y emitirse en uno de los formatos estructurados aprobados:
- Facturae, el formato español que ya se usa con la administración pública.
- UBL, obligatorio en la solución pública de la AEAT y en las copias que remiten las plataformas privadas.
- EDIFACT, habitual en grandes empresas que ya trabajan con EDI.
El recorrido de una factura, paso a paso
- El proveedor emite la factura en formato estructurado desde su programa de facturación.
- La factura viaja por su plataforma privada o por la solución pública hasta la plataforma del cliente.
- Si se usa una plataforma privada, se envía al mismo tiempo una copia en UBL a la AEAT.
- El cliente recibe la factura, la acepta o la rechaza y, cuando la paga, comunica el pago.
- Ambas partes conservan la factura en su formato original durante el plazo legal.

La gran novedad: comunicar el estado de cada factura en 4 días
El cambio con más impacto en el día a día no es el formato, sino la trazabilidad de estados. Por primera vez, el receptor de una factura deberá informar de qué ha pasado con ella, y esa información llegará también a la Agencia Tributaria. Así se podrá medir el plazo real de pago y combatir la morosidad comercial.
El plazo para comunicar cada estado es de 4 días naturales, sin contar sábados, domingos ni festivos nacionales, desde que se produce el hecho. En la práctica, esto obliga a revisar procesos: quién valida las facturas recibidas, quién confirma los pagos y cómo se registra todo sin depender de tareas manuales.
¿Qué sanciones hay por no cumplir con la factura electrónica?
No cumplir con la normativa tiene consecuencias económicas directas. Las empresas que no emitan o reciban facturas electrónicas conforme a la ley, o que no informen correctamente sobre los estados de las facturas, pueden enfrentarse a multas de hasta 10.000 euros.
¿Qué ocurre con el SII?
Una de las preguntas más frecuentes es qué pasará con el Suministro Inmediato de Información (SII), el sistema por el que las grandes empresas reportan datos de IVA a la AEAT desde 2017. La respuesta corta es que no desaparece: ambos sistemas conviven porque tienen objetivos distintos.
- El SII centraliza los datos fiscales necesarios para la autoliquidación del IVA (CIF, base imponible, cuota de IVA...) con un plazo máximo de cuatro días desde la emisión.
- La factura electrónica B2B garantiza la emisión y recepción de forma segura y automatizada, con envío inmediato al destinatario en el momento de la emisión.
La Agencia Tributaria cruzará los datos de ambos sistemas para garantizar el control fiscal. Y hay un matiz importante que conviene no olvidar: cumplir con el SII no equivale a estar emitiendo facturas electrónicas. Son obligaciones independientes.
Con la integración de ambos sistemas, las empresas adheridas al SII ganarán en eficiencia: menos errores administrativos, eliminación de retrasos en la transmisión de datos y mayor trazabilidad para auditorías y toma de decisiones. Eso sí, la adaptación tecnológica requerirá una inversión, especialmente para quienes todavía gestionen el SII con sistemas poco automatizados.
Beneficios de la factura electrónica B2B para tu empresa
La transición a la factura electrónica no es solo una obligación. Bien implementada, supone una ventaja competitiva real.
- Reducción de costes: menos papel, menos gestión manual, menos errores administrativos
- Cobros más rápidos: la trazabilidad de estados permite detectar retrasos en los pagos de forma inmediata
- Cumplimiento fiscal automatizado: la integración con la AEAT reduce el riesgo de sanciones, mantiene tus datos fiscales coherentes y simplifica las obligaciones tributarias
- Emisión y recepción de forma segura: los sistemas homologados garantizan la integridad de cada factura
- Mejor toma de decisiones: datos fiables en tiempo real para una gestión financiera más estratégica.
Cómo prepararte para la factura electrónica paso a paso
Independientemente del tamaño de tu empresa, hay acciones que puedes tomar hoy mismo para no ir a contrarreloj cuando llegue la Orden Ministerial:
- Evalúa tu programa de facturación actual. ¿Es compatible con los formatos Facturae, UBL o EDIFACT? ¿Puede integrarse con la plataforma de la AEAT?
- Identifica en qué tramo estás. Si tu facturación supera los 8 millones de euros anuales, tu plazo es más corto.
- Haz inventario de tus flujos de facturas. Cuántas facturas emites y recibes, de qué proveedores y clientes, por qué canales y con qué programas.
- Habla con el proveedor de tu programa de facturación o ERP. La adaptación puede requerir actualizaciones o cambios de herramienta.
- Revisa los gastos de empleados. Asegúrate de que los tickets, las facturas de viaje y las notas de gasto se integran con el resto de la contabilidad.
- Forma a tu equipo. Los procesos de emisión, recepción y comunicación de estados van a cambiar.
- Elige una solución homologada. Trabajar con una herramienta certificada por la AEAT te permite gestionar la facturación de forma segura y sin riesgo de incumplimiento.
Okticket: tus gastos y facturas, bajo control
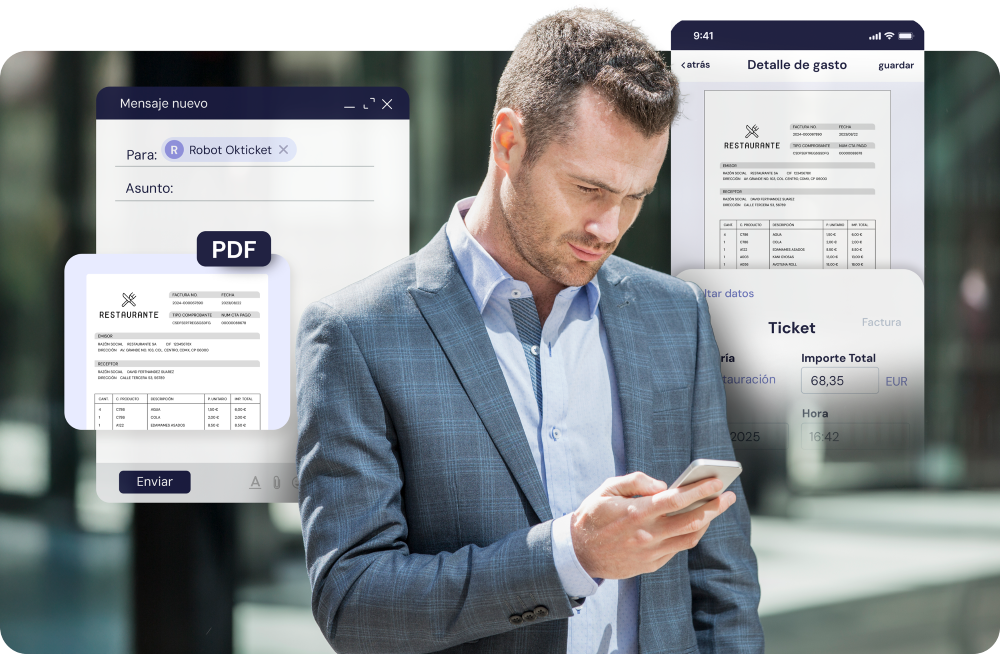
Okticket es una solución homologada por la AEAT que simplifica la gestión de gastos corporativos. Con Okticket puedes automatizar todo el proceso, integrar los datos con tu ERP o programa de facturación y adaptarte a los requisitos del RD 238/2026 de forma segura, sin tener que cambiar tus procesos desde cero.
¿Listo para preparar tu empresa? Solicita una demo y descubre cómo Okticket puede ayudarte a cumplir con la nueva normativa.
La solución a tus necesidades en una sola herramienta
Okticket es la solución tecnológica que mejora tu día a día. Libérate de las tareas repetitivas y dedica el tiempo a lo que de verdad importa.
Ver funcionalidades